
DerivadosOpex Octubre16 sep 2026
Análisis Cuantitativo y Estratégico de Derivados Financieros – (GGAL)
Activo Subyacente: Grupo Financiero Galicia (GGAL). Vencimiento de Referencia: 16 de octubre del 2026 (Opex Octubre).
Sección PRE: noticias del día e impacto en el subyacente y opciones
La rueda del 15 de septiembre de 2026 estuvo dominada por un clima de cautela internacional y una toma de beneficios generalizada en la plaza doméstica. En el contexto global, la persistencia del crudo Brent en torno a los 109 USD por barril y la expectativa ante la inminente reunión de política monetaria de la Reserva Federal estadounidense impulsaron los rendimientos de los bonos del Tesoro y limitaron el apetito por activos de riesgo emergentes.
En el plano local, los títulos soberanos en dólares exhibieron retrocesos promediando bajas de hasta 1,0%, lo que empujó al riesgo país medido por JP Morgan a subir un 3,3% diario y quebrar nuevamente al alza la barrera psicológica de los 500 puntos, situándose en 506 puntos básicos.
En el mercado accionario, el índice S&P Merval registró una contracción de 0,2% (y de 0,4% medido en dólares CCL), cerrando en 3.079.780 puntos. Las bajas estuvieron encabezadas por el sector bancario y financiero, donde Grupo Financiero Galicia anotó una merma de 1,7%. En el segmento cambiario, la cotización del dólar Contado con Liquidación (CCL) mostró un avance marginal de 0,2% cerrando en 1.596,74 ARS, mientras que el dólar MEP cerró en 1.532,45 ARS (-0,1%). El mercado asimiló además las aperturas sectoriales del IPC nacional publicado en jornadas previas (vivienda y servicios al 2,8% con núcleo en 1,8%), reduciendo la expectativa de recortes agresivos inmediatos en las tasas pasivas.
En la Bolsa de Nueva York, el ADR (GGAL) retrocedió un 1,9% hasta cerrar en 42,17 USD, quebrando temporalmente la media móvil de corto plazo y testeando el canal de consolidación previo.
Mapa de calor y actividad por strikes
El volumen transaccional en derivados reflejó un avance relevante en la operatoria de coberturas bajistas. El ratio Put/Call de volumen diario subió a 0,48, con un 67,6% de los contratos concertados en Calls y un 32,4% en Puts. Sobre el interés abierto (Open Interest), el ratio Put/Call avanzó a 0,43. La retracción del subyacente hacia los 6.725 ARS provocó un desplome generalizado en las primas de los calls fuera del dinero y un fuerte repunte en la volatilidad cotizada de los puts protectores.
| Strike Call (Base) | Prima Cierre (ARS) | Variación Prima (%) | Volumen (Lotes) | Interpretación |
|---|---|---|---|---|
| GFGC6400.OC | 590,00 | −15,4% | 1.150 | Base ITM profunda; ejercicio preventivo y desarme por reducción de delta. |
| GFGC6600.OC | 450,00 | −19,1% | 2.820 | Cierre gradual de tomadores alcistas; protección de ganancias remanentes. |
| GFGC6800.OC | 335,00 | −26,2% | 6.450 | Pasa de ATM a OTM; desarmes masivos ante la pérdida del nivel de 6.800 ARS. |
| GFGC7000.OC | 240,00 | −32,4% | 11.200 | Liquidación forzada de posiciones compradas de semanas previas. |
| GFGC7300.OC | 136,00 | −41,1% | 8.500 | Fuerte atrición extrínseca; abandono de la base pivote de la subida previa. |
| GFGC7600.OC | 72,00 | −51,3% | 4.900 | Colapso de prima; lanzadores capturan rentabilidad por tiempo transcurrido. |
| GFGC8000.OC | 28,00 | −65,2% | 14.600 | Desmoronamiento total del valor especulativo; compras marginales a valor desecho. |
| Strike Put (Base) | Prima Cierre (ARS) | Variación Prima (%) | Volumen (Lotes) | Interpretación |
|---|---|---|---|---|
| GFGV6400.OC | 81,00 | +35,0% | 2.150 | Demanda activa de cobertura OTM para mitigar riesgos de ruptura bajista. |
| GFGV6600.OC | 135,00 | +48,4% | 4.800 | Epicentro de cobertura táctica institucional en el soporte de 6.600 ARS. |
| GFGV6800.OC | 210,00 | +52,2% | 6.950 | Strike ATM defensivo más operado; monetización de seguros comprados. |
| GFGV7000.OC | 305,00 | +42,5% | 5.400 | Transición a ITM; toma de ganancias en puts comprados antes del retroceso. |
| GFGV7300.OC | 490,00 | +31,4% | 1.250 | Opciones ITM con liquidez reducida; ejecuciones puntuales de carteras. |
El flujo operativo evidencia un cambio de régimen táctico: la demanda especulativa de calls colapsó ante la caída del spot, sufriendo caídas de primas que oscilaron entre el 26% y el 65% en las bases superiores a 6.800 ARS. Por el contrario, el segmento de Puts exhibió una fuerte expansión de volumen (+183% en GFGV6800.OC y +160% en GFGV6600.OC), con primas trepando alrededor del 50% intradiario. Los inversores institucionales se volcaron al armado de estructuras bajistas de crédito (bear call spreads en 6800/7300) y a la compra directa de protección en la base 6.600 para asegurar deltas de cartera de cara a la proximidad del opex.
Imanes de precio (Open Interest)
Con 31 días remanentes para el ejercicio del 16 de octubre, el mapa de interés abierto define zonas de contención y atracción reconfiguradas tras el repliegue del subyacente:
| Strike / Nivel (ARS) | Contratos Abiertos Estimados | Tipo de Barrera | Mecanismo Cuantitativo de Fijación |
|---|---|---|---|
| 6.400 | 14.500 lotes (Puts) | Soporte Extremo | Zona de valor piso y sobreventa técnica de mediano plazo. |
| 6.600 | 22.800 lotes (Puts) | Soporte Inmediato Principal | Mayor muralla de cobertura corta; concentración de órdenes compradoras. |
| 6.800 | 34.100 lotes (Calls + Puts) | Punto de Máximo Dolor (Max Pain) | Imán gravitacional inmediato; equilibrio de liquidación entre lanzadores. |
| 7.000 | 41.600 lotes (Calls) | Resistencia Primaria | Techo operativo inmediato; masiva absorción de lanzamientos descubiertos. |
| 7.300 - 7.600 | 33.200 lotes (Calls) | Resistencia Intermedia | Barrera de oferta institucional por roll-down defensivo. |
| 8.000 | 52.400 lotes (Calls) | Muralla Mayor de Interés Abierto | Máxima concentración de contratos OTM; pérdida de delta casi total. |
El punto de máximo dolor (Max Pain) del vencimiento descendió desde los 7.100-7.200 ARS previos hasta converger en torno a los 6.800 ARS, nivel situado apenas 1,1% por encima del valor de cierre del papel (6.725 ARS). La base GFGC8000.OC mantiene el liderazgo absoluto de contratos acumulados con más de 52.000 lotes abiertos; sin embargo, con un delta residual cercano a 0,09 y cotizando a tan solo 28 ARS, dicha muralla actúa como una barrera estática infranqueable en el corto plazo salvo un shock exógeno mayúsculo. En la banda inferior, la concentración de 22.800 contratos de Puts en la base 6.600 opera como soporte técnico y amortiguador dinámico del mercado spot.
Diagnóstico de volatilidad (IV vs HV)
La estructura temporal de dispersión refleja la aceleración de la corrección de corto plazo en las volatilidades de 5 y 10 días, contrastando con una compresión en la volatilidad realizada mensual.
| Parámetro | Plazo / Métrica | Valor Numérico | Evaluación del Régimen de Mercado |
|---|---|---|---|
| HV (3d) | 3 días hábiles | 5,34% | Consolidación en rango estrecho dentro de la corrección bajista. |
| HV (5d) | 5 días hábiles | 22,98% | Reajuste semanal por el retroceso desde máximos de 7.265 ARS. |
| HV (10d) | 10 días hábiles | 22,43% | Dispersión moderada con sesgo defensivo en activos bancarios. |
| HV (20d) | 20 días hábiles | 29,77% | Perfora el umbral del 30%; normalización del ciclo mensual. |
| HV (40d) | 40 días hábiles | 33,58% | Retracción continua hacia la media anual. |
| HV (60d) | 60 días hábiles | 37,56% | Salida paulatina de los eventos de alta volatilidad del bimestre previo. |
| HV (90d) | 90 días hábiles | 43,34% | Medición trimestral de largo plazo en sendero descendente. |
| IV ATM | Base 6700/6800 (31 días) | 34,50% | Volatilidad implícita promedio ponderada de opciones en el dinero. |
| Spread (IV - HV 20d) | Spread de Volatilidad | +4,73 pp | Prima de riesgo implícita equilibrada frente a la histórica a 20 ruedas. |
La volatilidad histórica de 20 ruedas perforó el umbral del 30% ubicándose en 29,77%, mientras que la volatilidad implícita de las bases en el dinero (IV ATM para strikes 6.700/6.800 a 31 días de expiración) se ajustó hacia 34,50%. El spread resultante (IV - HV20D) se mantiene en +4,73 puntos porcentuales.
A diferencia de las ruedas alcistas donde el sesgo (skew) premiaba exclusivamente los calls fuera del dinero, la curva de volatilidad implícita mostró un aplanamiento e inversión hacia los puts fuera del dinero (strike 6.400 cotizando a una IV de 34,7% vs. calls 8.000 a 35,4%). El régimen actual desincentiva la compra directa de opciones debido a la aceleración del decaimiento temporal diario, favoreciendo el posicionamiento mediante venta de opciones fuera del dinero para capturar prima (credit spreads bajistas o neutrales).
Concepto del día: desintegración por Efecto Pinza de Delta (Δ) y Theta (Θ) en opciones OTM
El rasgo más contundente de la jornada fue el desplome de la base GFGC8000.OC, cuya prima colapsó desde 138,10 ARS registrados el 10 de septiembre hasta 28,00 ARS al cierre de hoy (-79,7% en solo tres sesiones hábiles). Este fenómeno cuantitativo se denomina "Efecto Pinza" (Double Squeeze de Delta y Theta), y describe la destrucción acelerada de valor extrínseco que sufren las opciones fuera del dinero cuando coinciden dos vectores desfavorables: el retroceso del subyacente y la entrada en la fase crítica de atrición temporal.
En términos matemáticos, la variación en el precio de una opción C responde a una aproximación de Taylor de segundo orden:
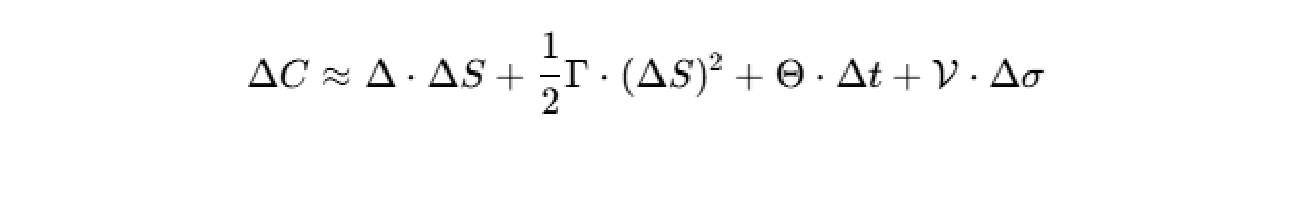
- Destrucción Direccional (Δ · ΔS): Al caer el precio de la acción subyacente de 7.145 ARS a 6.725 ARS (ΔS = -420 ARS), el delta de la opción absorbió una pérdida directa e inmediata de valor intrínseco/contingente. Simultáneamente, el delta de la base se redujo de 0,28 a 0,09, restándole tracción de recuperación futura.
- Aceleración no lineal de Theta (Θ · Δt): Al ingresar en los últimos 31 días previos al ejercicio del 16 de octubre, el factor de tiempo (T) se contrae rápidamente. La función de decaimiento temporal:
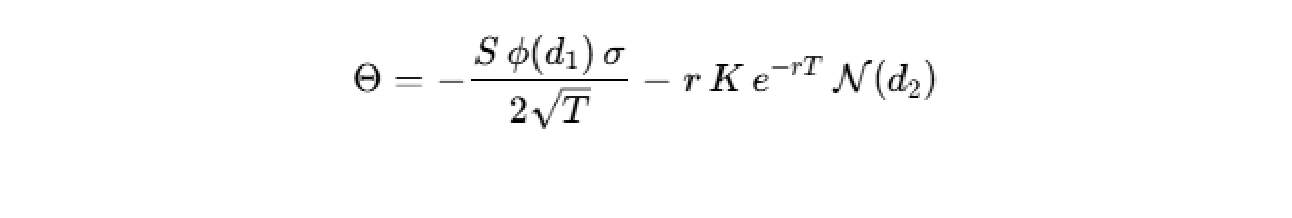
pierde el término amortiguador √T en el denominador, provocando que la erosión diaria de prima por el simple transcurso del calendario se multiplique geométricamente.
Aquellos inversores que adquirieron la base 8.000 como una alternativa de lotería a bajo precio nominal enfrentaron la pulverización de su capital: a los precios actuales de 6.725 ARS, el strike 8.000 se halla un 18,9% fuera del dinero, requiriendo un rally intradiario promedio de más de 0,6% diario sostenido durante las 31 jornadas restantes únicamente para alcanzar el umbral de empate (breakeven).
Las opiniones vertidas no constituyen una oferta de compra o venta de valores. Los rendimientos no son garantizados. Boston Asset Manager S.A.