
Análisis Cuantitativo y Estratégico de Derivados Financieros – (GGAL)
Fecha del Informe: 25 de junio de 2026 | Vencimiento Opex Agosto: 21 de agosto de 2026
Datos Clave
- calendar_today Fecha del Informe: 25 de junio de 2026
- schedule Vencimiento Opex: 21 de agosto de 2026
- payments Precio Spot Cierre: $7605
- trending_down Variación: -0,26%
Contexto de Mercado
La sesión operativa del 25 de junio de 2026 se desarrolló bajo un entorno de elevada fricción macroeconómica y reconfiguración de flujos domésticos. La plaza local procesó la confirmación de la calificadora internacional MSCI de mantener a la Argentina bajo el rótulo de "Standalone Market", frustrando la reclasificación anticipada hacia Mercado Emergente o de Frontera. Este revés gatilló un desarme defensivo generalizado en la renta variable local, presionando al índice S&P Merval a una caída del 4,2% en pesos y una corrección acumulada de tres ruedas del 10,9%.
A pesar del viento en contra sectorial que arrastró las cotizaciones bancarias locales y deprimió los certificados de depósito argentinos (ADR) en Wall Street, el subyacente local de GGAL mostró una resiliencia técnica formidable al consolidar un cierre casi neutro en $7.605,00 (-0,26%) tras testear un mínimo diario de $7.600,00 y un máximo de $7.840,00. Esta divergencia sugiere una acumulación de posiciones de cobertura y especulativas, motivada parcialmente por el optimismo regulatorio de mediano plazo derivado de la aprobación con media sanción del régimen "Súper RIGI" en la Cámara de Diputados, diseñado para incentivar masivos flujos de inversión tecnológica.
SECCION PRE: NOTICAS DEL DIA QUE HAYAN INFLUIDO A MOVIMIENTOS DEL SUBYACENTE Y LA OPCION DE GGAL
Mantenimiento en Standalone de MSCI: El rechazo de MSCI a elevar la clasificación de la renta variable argentina frustró el ingreso proyectado de capitales institucionales pasivos por hasta USD 1.000 millones. La reacción de mercado se tradujo en una ola de ventas que impactó con caídas generalizadas en las entidades financieras locales, de las cuales GGAL logró desmarcarse en el mercado doméstico gracias a un dinámico arbitraje.
Media Sanción del Súper RIGI: La Cámara de Diputados otorgó media sanción al marco legal alternativo que beneficia a inversiones tecnológicas que excedan los USD 1.000 millones. Este marco disminuye la alícuota de Ganancias al 15%, reduce las contribuciones patronales al 10% y brinda total estabilidad fiscal y cambiaria por 30 años. El anuncio actuó como un amortiguador ante la decepción de MSCI, apuntalando de forma prioritaria a los sectores vinculados a la infraestructura digital y al ecosistema financiero corporativo.
Insights de Flujo y Actividad – Mapa de Calor (Volumen)
El análisis volumétrico de la rueda revela una asimetría extrema en la colocación de capital especulativo, manifestando un desacople operativo completo del mercado de opciones respecto al humor bajista del subyacente. Los contratos de opciones de compra (Calls) dominaron ampliamente la escena con un volumen total negociado de $1.579.197.386 frente a escasos $310.385.129 volcados a opciones de venta (Puts). Esto genera un Ratio Call/Put de volumen de 5,08, exponiendo un sesgo fuertemente especulativo al alza y una nula prioridad de las carteras institucionales para adquirir coberturas cortas robustas.
Mapa de Calor – CALLS (Vencimiento de Agosto)
| Strike (Base) | Volumen ($) | Var. % | Interpretación del Flujo |
|---|---|---|---|
GFGC8000AG |
$414.899.992 | +8,13% | El Epicentro Operativo (ATM/OTM). Esta base concentra la mayor liquidez de la jornada en moneda nacional, operando como el principal motor de la especulación diaria. La valorización de su prima a pesar de un subyacente plano sugiere que las mesas de trading anticipan una rápida reversión alcista por encima de la zona de los $8.000,00. |
GFGC8600AG |
$294.468.193 | +4,96% | Apuesta de Apalancamiento Especulativa (OTM). Constituye la base con mayor volumen nominal medido en contratos de la rueda. Los operadores minoristas y de trading intradía concentran aquí flujos agresivos aprovechando su reducido valor extrínseco de 2,7% para estructurar apuestas de bajo costo unitario. |
GFGC7400AG |
$218.272.765 | +9,34% | Sustitución de Capital (ITM). Flujo con características institucionales. Los inversores de mediano plazo adquieren esta base fuertemente en el dinero como sustituto sintético de la acción física, liberando fondos líquidos para cauciones garantizadas a la tasa del 27,20%. |
GFGC8300AG |
$185.461.913 | +9,31% | Posicionamiento Intermedio. Sirve de puente para la conformación de estrategias de propagación alcista (bull spreads), con un incremento de la prima del 9,31% que convalida una fuerte retención de volatilidad implícita. |
GFGC9200AG |
$113.580.101 | +6,70% | Lotería de Cola OTM. Tracción especulativa minorista masiva. Se asume un elevado riesgo de pérdida total a cambio de un apalancamiento extremo en caso de que ocurra un violento rally que neutralice los efectos de la clasificación Standalone. |
Mapa de Calor – PUTS (Vencimiento de Agosto)
| Strike (Base) | Volumen ($) | Var. % | Interpretación del Flujo |
|---|---|---|---|
GFGV7600AG |
$61.009.609 | -14,17% | Venta de Volatilidad ATM. Concentra la mayor actividad en pesos de la rama de Puts. La fuerte desvalorización de la prima (-14,17%) con el activo plano refleja lanzamientos de puts de mesas institucionales que capturan valor tiempo y apuestan a la consolidación de un piso firme en $7.600,00. |
GFGV7000AG |
$60.217.703 | -17,86% | Piso de Cola OTM. Muestra el desarme acelerado de posiciones bajistas por parte de especuladores que desisten de coberturas extremas. El colapso del 17,86% en el precio de este Put confirma la capitulación del sesgo de pánico tras asimilarse el dictamen de MSCI. |
GFGV8000AG |
$42.615.709 | -9,62% | Desarme de Coberturas ITM. Volumen acotado pero con dirección inequívoca. El retroceso cercano al 10% en su cotización demuestra que las carteras están devolviendo seguros de protección ante la firmeza de la cotización spot en $7.605,00. |
GFGV7800AG |
$33.423.895 | -13,97% | Contracción General de Tasas de Cobertura. Pérdida de interés especulativo bajista. Las tasas de volatilidad implícita de los puts se contraen conforme el mercado convalida la resiliencia técnica de la acción. |
Imanes de Precio (Open Interest) – Zonas de Atracción y Repulsión
El estudio pormenorizado de los flujos de liquidez y concentración de volumen en las distintas bases del vencimiento de agosto delinea de manera clara los límites de fricción y atracción técnica donde el precio de la acción de GGAL tenderá a encontrar barreras operativas en las próximas jornadas.
El volumen concentrado de $414,9 millones en la base GFGC8000AG, combinado con los $294,5 millones acumulados en la base GFGC8600AG, genera una amplia zona de fricción en la vecindad de la zona psicológica de $8.000,00 a $8.300,00. El mecanismo de reaseguro dinámico se activará de manera inmediata si la cotización spot local quiebra con decisión los $7.800,00. En ese escenario, los lanzadores que mantengan posiciones descubiertas en la base 8000 se verán forzados a recomprar aceleradamente opciones o a adquirir acciones en directo para neutralizar su delta negativo, lo que actuaría como un catalizador mecánico de subida (mecanismo de Short Squeeze).
El eje configurado por la base de Calls GFGC7400AG ($218,3 millones) y el Put GFGV7600AG ($61,0 millones) establece un área de alta densidad transaccional. Este volumen no obedece a decisiones de trading de corto plazo, sino a carteras que asientan estrategias sintéticas que defienden este nivel mediante compras físicas en el spot. Cualquier deslizamiento correctivo del subyacente hacia la cota de los $7.400,00 a $7.500,00 se topará con una demanda masiva que sostendrá la estructura técnica del papel.
Por encima de la base GFGC9500AG (que opera modestos $17,1 millones), la estructura de liquidez colapsa con la base GFGC9800AG registrando nula actividad y las bases de extremo rezago (GFGC10300G, GFGC11100G) transaccionando únicamente flujos marginales. Si el spot vulnera con contundencia la resistencia de los $8.600,00, la total ausencia de open interest defensivo por encima de dicho umbral despejará el terreno para un ascenso vertical rápido y con escasa oposición de mercado hacia los $9.000,00.
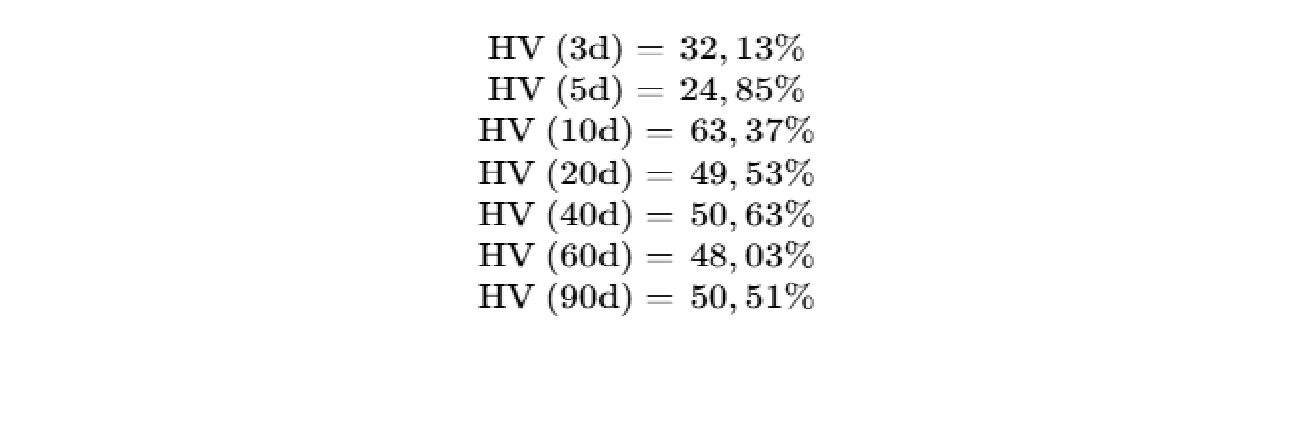
Volatilidad Histórica – Análisis de Volatilidad
| Período | Volatilidad HV | Análisis |
|---|---|---|
| 3 días | 32,13% | Volatilidad de cortísimo plazo tras el impacto MSCI. |
| 5 días | 24,85% | Compresión extrema; canal de amortiguación técnica activo. |
| 10 días | 63,37% | Reflejo de alta volatilidad estructural del período MSCI. |
| 20 días | 49,53% | Nivel de equilibrio histórico para el activo. |
| 40 días | 50,63% | Reflejo de la incertidumbre macroeconómica acumulada. |
| 60 días | 48,03% | Estabilidad de mediano plazo. |
| 90 días | 50,51% | Benchmark de volatilidad de largo plazo para el sector financiero. |
La drástica reducción de la HV de 5 días (24,85%) respecto al promedio de 10 días (63,37%) y de mediano plazo (90 días en 50,51%) denota que, tras el impacto de alta volatilidad asociado al dictamen de MSCI, el precio local de GGAL ha ingresado en un estrecho canal de amortiguación técnica. Las primas de los contratos de opciones absorben esta baja volatilidad de corto plazo, contrayendo el valor extrínseco que se cobra en el mercado doméstico.
Concepto del Día: Compresión de Volatilidad Histórica y Loterías de Cola OTM
La sesión del 25 de junio de 2026 proporcionó una ilustración cuantitativa precisa sobre el acoplamiento y desfase temporal de los horizontes de volatilidad histórica (HV) en el subyacente, y cómo este fenómeno estimula la actividad especulativa en derivados de baja probabilidad de ejercicio.
El Mecanismo de Compresión de Corto Plazo: La drástica reducción de la HV de 5 días (24,85%) respecto al promedio de 10 días (63,37%) y de mediano plazo (90 días en 50,51%) denota que, tras el impacto de alta volatilidad asociado al dictamen de MSCI, el precio local de GGAL ha ingresado en un estrecho canal de amortiguación técnica. Las primas de los contratos de opciones absorben esta baja volatilidad de corto plazo, contrayendo el valor extrínseco que se cobra en el mercado doméstico.
La Anomalía de las "Loterías" OTM: Este abaratamiento relativo en las primas se ha visto reflejado en un inusual flujo minorista hacia las opciones muy fuera del dinero (Deep OTM) como GFGC8600AG (12.833 lotes), GFGC8900AG (5.975 lotes), GFGC9200AG (9.918 lotes) y GFGC9500AG (2.076 lotes), todas ellas negociadas con niveles mínimos de Valor Extrínseco (VE) que oscilan entre el 2,7% y el 1,0%.
Implicancia Cuantitativa: La adquisición masiva de estas bases por parte del segmento minorista constituye la típica estrategia especulativa de baja probabilidad de ocurrencia conocida como "Lotería". El inversor asume el riesgo consciente de un decaimiento temporal adverso de la prima (Theta decay) a cambio de asegurarse un billete de entrada apalancado ante una eventual expansión violenta de volatilidad. Si la cotización de GGAL rompe la consolidación actual apuntalada por flujos corporativos e institucionales afines al Súper RIGI, la sensibilidad al precio (Gamma) y la sensibilidad a la volatilidad (Vega) de estas bases OTM reaccionarán con un comportamiento exponencial, produciendo ganancias superlativas en muy corto plazo respecto al capital mínimo inmovilizado.
Conclusión
El comportamiento observado en el panel de opciones de Grupo Financiero Galicia denota una convicción alcista estructural que desestima activamente los ruidos regulatorios macro de corto plazo. La notable asimetría del Ratio Call/Put de volumen en 5,08, acoplada a una compresión extrema de la volatilidad histórica de 5 días (24,85%), augura una resolución inminente en la dirección del rango de precios actual.
Las opiniones vertidas en este informe no constituyen una oferta de compra o venta de valores. Los rendimientos no son garantizados. Las decisiones de inversión y los riesgos asociados son responsabilidad exclusiva del inversor. Boston Asset Manager S. A. — Matrícula CNV 1406.