
PrensaWeekly19.11
Posiciones de la semana
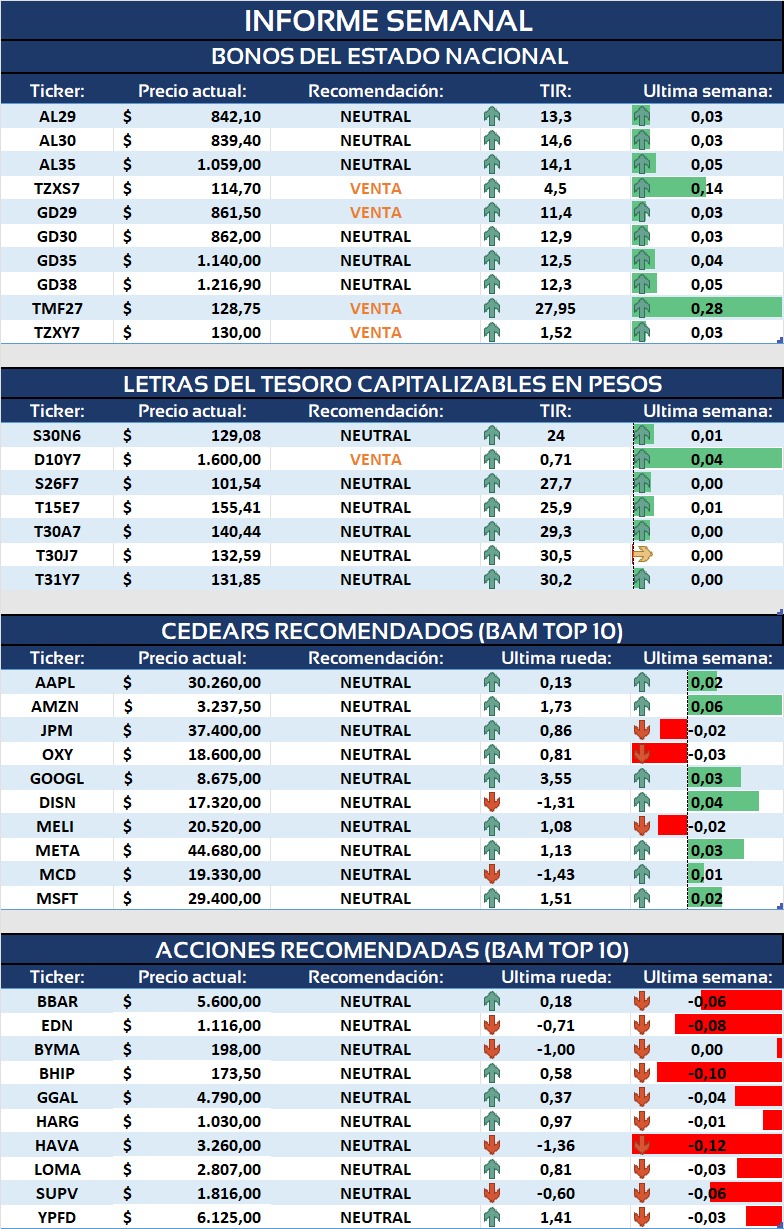
Recomendación de VENTA para GD29, TZXY7, TZXS7, D10Y7 y TMF27.
Global 2029 — VENTA
GD29 RECOMENDACIÓN VENDER
GD29 – Recomendación: VENDER
El GD29 es un bono soberano emitido por el Estado Nacional bajo ley de Nueva York, denominado y pagadero en dólares. Fue emitido el 4 de septiembre de 2020 en el marco de la reestructuración de deuda, con un monto en circulación de USD 2.635 millones, y vence el 9 de julio de 2029.
Paga un cupón de 1% anual en forma semestral (el próximo pago es el 9 de enero de 2027) y amortiza el capital en cuotas semestrales, con la próxima amortización también el 9 de enero de 2027. Por eso su vida promedio (WAL) es de apenas 1,4 años. Al cierre cotizó a $86.150 por cada 100 nominales, con una paridad de 88%, es decir, por debajo de su valor técnico. Esto se traduce en un rendimiento corriente de 1,1% y una TIR de 11,12%.
En términos de riesgo de tasa, presenta una duration modificada de 1,2: ante una suba de un punto porcentual en su rendimiento, su precio caería aproximadamente 1,2%, por lo que es un bono de baja sensibilidad a los movimientos de tasas, con una convexidad de 3,0. Su liquidez es moderada, con un volumen promedio diario de $148,8 millones en las últimas 20 ruedas.
TZXY7 — Venta
TZXY7 – Recomendación: VENDER
El TZXY7 es un Boncer, un bono del Tesoro Nacional en pesos cuyo capital se ajusta por CER, es decir, por la inflación. Fue emitido el 15 de diciembre de 2025, con un monto de $3.371.027 millones, y vence el 31 de mayo de 2027.
No paga cupones: es un bono cupón cero que devuelve todo el capital ajustado por inflación en un único pago al vencimiento. Al cierre cotizó a $129,90 por cada 100 nominales, con una paridad de 99,1%, es decir, prácticamente en su valor técnico. Esto se traduce en una TIR de 1,65% por encima de la inflación.
En términos de riesgo de tasa, presenta una duration modificada de 0,5: ante una suba de un punto porcentual en su rendimiento real, su precio caería aproximadamente 0,5%, por lo que es poco sensible a los movimientos de tasas. Es una de las especies más líquidas de la curva CER, con un volumen promedio diario de $10.985 millones en las últimas 20 ruedas.
Sin embargo, su TIR de 1,65% se ubica por debajo de la curva de rendimientos de los bonos CER, lo que indica que cotiza caro en términos relativos: el mercado paga un precio más alto que el que corresponde a su plazo.
TZXS7 — VENTA
TZXS7 – Recomendación: VENDER
El TZXS7 es un Boncer, un bono del Tesoro Nacional en pesos cuyo capital se ajusta por CER, es decir, por la inflación. Fue emitido el 31 de marzo de 2026, con un monto de $3.259.203 millones, y vence el 30 de septiembre de 2027.
No paga cupones: es un bono cupón cero que devuelve todo el capital ajustado por inflación en un único pago al vencimiento. Al cierre cotizó a $114,80 por cada 100 nominales, con una paridad de 96%, es decir, levemente por debajo de su valor técnico. Esto se traduce en una TIR de 4,86% por encima de la inflación.
En términos de riesgo de tasa, presenta una duration modificada de 0,8: ante una suba de un punto porcentual en su rendimiento real, su precio caería aproximadamente 0,8%, por lo que es poco sensible a los movimientos de tasas. Es una de las especies más líquidas de la curva CER, con un volumen promedio diario de $28.976 millones en las últimas 20 ruedas.
Sin embargo, su TIR de 4,86% se ubica por debajo de la curva de rendimientos de los bonos CER, lo que indica que cotiza caro en términos relativos: el mercado paga un precio más alto que el que corresponde a su plazo.
D10Y7 — Venta
D10Y7 – Recomendación: VENDER
La D10Y7 es una letra del Tesoro Nacional vinculada al dólar (dollar linked): se suscribe y paga en pesos, pero su capital se ajusta por la variación del tipo de cambio oficial mayorista. Fue emitida el 16 de julio de 2026, con un monto de USD 604 millones, y vence el 10 de mayo de 2027.
No paga cupones: es una letra cupón cero que devuelve todo el capital ajustado por el dólar oficial en un único pago al vencimiento. Al cierre cotizó a $160.000 por cada 100 nominales, con una paridad de 103,2%, es decir, por encima de su valor técnico. Esto se traduce en una TIR negativa de 5,46%: quien compra hoy y la mantiene hasta el vencimiento obtiene un rendimiento menor a la devaluación del tipo de cambio oficial.
En términos de riesgo de tasa, presenta una duration modificada de 0,5: ante una suba de un punto porcentual en su rendimiento, su precio caería aproximadamente 0,5%. Sin embargo, su liquidez es prácticamente nula, con un volumen promedio diario de apenas $1 millón en las últimas 20 ruedas, por lo que su precio no resulta representativo.
Recomendamos VENDER. Con una TIR negativa, la letra no compensa ni siquiera la cobertura cambiaria que ofrece, y se ubica muy por debajo del resto de la curva dollar linked. Además, su escasa liquidez dificulta salir de la posición en condiciones más adversas, por lo que sugerimos aprovechar el precio actual para desarmarla.
TMF27 — VENTA
El TMF27 es un bono del Tesoro Nacional en pesos a tasa variable y capitalizable, que ajusta por la tasa TAMAR (la tasa que pagan los bancos por depósitos a plazo fijo mayoristas) más un margen de 6,50% anual. Fue emitido el 13 de febrero de 2026, con un monto de $3.906.522 millones, y vence el 26 de febrero de 2027.
No paga intereses periódicos: los intereses se capitalizan y se cobran junto con el capital en un único pago al vencimiento. Al cierre cotizó a $128,60 por cada 100 nominales, frente a un valor técnico de $137,19. Esto implica un rendimiento de 2,01% efectivo mensual (26,93% efectivo anual) para los 99 días que restan hasta su vencimiento.
En términos de riesgo de tasa, presenta una duration modificada de 78 días, por lo que es poco sensible a los movimientos de tasas. Es una de las especies más líquidas del segmento, con un volumen promedio diario de $27.122 millones en las últimas 20 ruedas.
Sin embargo, su TEM de 2,01% se ubica por debajo del resto de la curva de bonos TAMAR, donde instrumentos como el TML27 y el TMG27 rinden alrededor de 2,2% mensual. Por eso recomendamos VENDER y rotar hacia otros bonos TAMAR que ofrezcan un mayor rendimiento, aprovechando su elevada liquidez para concretar la salida sin afectar el precio.