
Análisis de Renta Variable · Sector Energía
Shell plc
La energética integrada más diversificada del sector y el mayor comercializador de GNL del mundo. Un negocio que captura margen en cada eslabón de la cadena y que, pese a la caída de producción por el conflicto en Medio Oriente, cerró un segundo trimestre muy sólido. CEO: Wael Sawan. Desglosamos su modelo, sus operaciones globales y los resultados del Q2 2026.
NYSE: SHEL · LSE: SHEL
Datos Clave
- calendar_monthSeptiembre 2026
- sellTicker: SHEL (NYSE · LSE)
- paymentsPrecio NYSE: US$ 92,92
- personCEO: Wael Sawan
- public+70 países de operación
Precio · NYSE
US$ 92,92
+26% en el último año
Ingresos Q2'26
US$ 96,3 bn
+45% interanual
Beneficio Neto
US$ 10,8 bn
+200% i.a.
Free Cash Flow Q2'26
US$ 17,5 bn
+169% i.a.
help¿Qué es Shell?
Una de las mayores compañías de energía del mundo. Nació en 1907, de origen neerlandés, como Royal Dutch Shell; en 2022 unificó su estructura, trasladó su sede a Londres y adoptó el nombre actual, Shell plc. Hoy es la cuarta energética más valiosa por capitalización (~US$250.000M), detrás de Saudi Aramco, ExxonMobil y Chevron. Es una petrolera integrada —participa en toda la cadena (upstream, midstream y downstream)— y, sobre todo, el mayor trader de gas natural licuado (GNL) del mundo, con más de medio siglo de liderazgo en ese negocio. Ser integrada implica que no depende de un solo eslabón: puede ganar extrayendo crudo, refinándolo o comercializándolo, y su dominio del GNL le da una posición única para colocar gas en los mercados donde más se paga.
account_treeModelo de negocio: cinco segmentos, una lógica
Shell está integrada verticalmente, pero su particularidad es más sutil: no vende barriles, vende la capacidad de mover energía de donde sobra a donde falta. Compite por coordinar la cadena, desplazando el flujo entre sus activos y los de terceros según dónde esté el margen. Su mesa de trading es clave: compra energía barata en una región y la revende más cara en otra, capturando la diferencia. Reporta en cinco segmentos (ganancias del Q2 2026):
- Upstream — US$3.579M. Exploración y extracción de crudo y gas.
- Integrated Gas — US$2.680M. Producción, licuefacción (GNL) y transporte de gas. Incluye la mesa de trading global que compra y revende cargamentos de GNL, gas y crudo de terceros.
- Chemicals & Products — US$3.981M. Refinación, petroquímicos y trading de crudo y derivados. Fue el segmento de mayor ganancia del trimestre.
- Marketing — US$1.747M. La cara retail: combustibles, lubricantes y jet fuel, con la mayor red de estaciones del mundo (~46.000 en +80 países). 100% downstream.
- Renewables & Energy Solutions — pérdida de US$550M. La apuesta a la transición (renovables, hidrógeno, trading de electricidad); el segmento más chico y menos rentable.
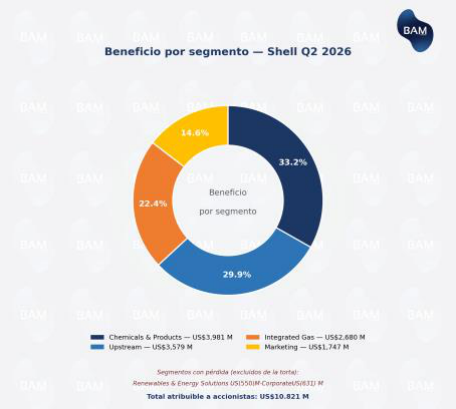
La clave del modelo es la diversificación: con las ganancias repartidas, Shell queda amortiguada frente a la volatilidad de un solo mercado —si sube el crudo gana el upstream; si se amplían los márgenes de refinación gana el downstream; y las fluctuaciones de corto plazo favorecen al trading—. A esa diversificación de ingresos se suma la de activos. En un sector donde la mayoría de las petroleras depende del precio de un puñado de commodities, esa amplitud es, en los hechos, su principal defensa: rara vez todos sus frentes juegan en contra al mismo tiempo.
publicOperaciones y activos globales
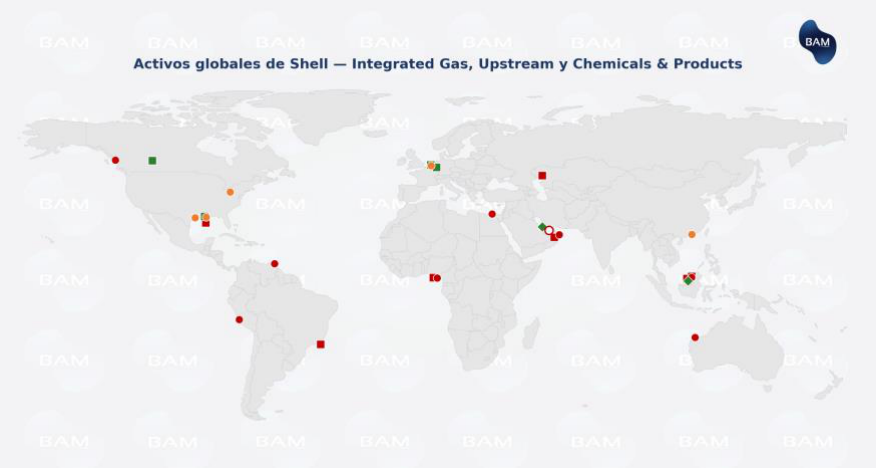
Shell opera en más de 70 países. En el Q2 2026 produjo 2,45 millones de boe/d (barriles equivalentes de petróleo por día), un 8% menos interanual. La caída se concentró en Integrated Gas por el conflicto en Medio Oriente —un recordatorio de cuánto pesa hoy la geopolítica sobre la producción física—. Conviene aclarar que es una baja de volumen, no de rentabilidad: como se ve más abajo, las ganancias del trimestre crecieron con fuerza. Sus activos más relevantes:
| Activo · Ubicación | Segmento | Rol |
|---|---|---|
| Pearl GTL Ras Laffan, Qatar | Integrated Gas | La planta GTL más grande del mundo (140.000 bbl/d). Parcialmente offline desde marzo 2026 por el conflicto con Irán. |
| LNG Canada B. Columbia, Canadá | Integrated Gas | El proyecto de mayor crecimiento del segmento. A capacidad plena en el Q2'26; compensó la caída de Qatar. |
| Brasil (Gato do Mato) Aguas profundas, Brasil | Upstream | El de mayor crecimiento del upstream; producción récord en el Q2'26. |
| Bonga Aguas profundas, Nigeria | Upstream | Principal activo upstream en África tras salir del onshore en 2024. |
| Red global de refinerías Global (foco EE.UU.) | Chemicals & Products | Operó al 102% de utilización en el Q2'26 (récord); Pensilvania marcó su mejor desempeño. |
| Red de ~46.000 estaciones Más de 80 países | Marketing | La mayor red minorista de combustible del mundo; ancla del downstream. |
sailingRutas marítimas: el epicentro del conflicto
Como mayor trader de GNL del mundo, las rutas de transporte son centrales para Shell —y hoy están bajo presión—. Su principal activo en Medio Oriente es Pearl GTL, la planta de gas a líquidos más grande del mundo, en Qatar; fue atacada por Irán y parte sigue en reparación. El golpe se sintió en los volúmenes: Integrated Gas cayó de 909 mil boe/d en el Q1 a 631 mil en el Q2, cerca de un 30%. El mapa de rutas también se complicó:
| Ruta / Chokepoint | Qué transporta de Shell | Situación actual |
|---|---|---|
| Estrecho de Ormuz | GNL de Qatar (Pearl GTL, Qatar LNG) hacia Asia y Europa. | Cerrado de hecho desde marzo 2026 por el conflicto con Irán (pasa ~20% del GNL mundial). Shell perdió acceso a sus volúmenes cataríes. |
| Bab el-Mandeb → Mar Rojo → Suez | GNL catarí de Shell rumbo a Europa. | Bloqueado por ataques hutíes desde fines de feb. 2026. "Doble cierre": ni Ormuz ni Suez operan con normalidad. |
| Cabo de Buena Esperanza | Alternativa hacia Europa evitando Suez (LNG Canada, Trinidad). | La ruta por defecto en 2026: miles de millas náuticas y más costo, pero la única confiable hoy. |
| Canal de Panamá | LNG Canada y Trinidad hacia Asia; alternativa para evitar Ormuz. | Salto fuerte de tráfico en abril 2026 (hasta 40 buques/día) por el desvío de flujos. |
La baja se compensó, en parte, con la entrada a capacidad plena de LNG Canada —volumen que no depende de Medio Oriente— y con rutas alternativas: los oleoductos Este-Oeste de Arabia Saudita e Irak-Turquía, que el mercado usa para esquivar el Estrecho de Ormuz. En la práctica, Shell reacomodó su red de transporte global en cuestión de meses: el costo no es menor —rodear África por el Cabo de Buena Esperanza suma miles de millas y varios días por cargamento—, pero le permitió seguir abasteciendo a sus clientes de Asia y Europa sin depender de las rutas en conflicto.
balanceVentajas competitivas y riesgos
Ventajas competitivas
- Liderazgo mundial en GNL: líder claro en producción, transporte y comercialización, con proyectos en 10 países que en 2025 cubrieron ~16% de la demanda global.
- Presencia global: opera en +70 países y tiene la mayor red de estaciones del mundo.
- Mesa de trading: la protege en la volatilidad y a veces captura ganancia adicional de ella.
- Diversificación: protagonista en cada eslabón, en múltiples commodities y geografías.
Riesgos
- Geopolítica: el conflicto en Medio Oriente ya afecta producción, transporte y activos, y mueve los precios.
- Volatilidad de precios: las oscilaciones de los commodities impactan de lleno en los resultados, a favor o en contra.
- Transición energética: la demanda de fósiles baja gradualmente; a largo plazo, un riesgo estructural.
monitoringResultados financieros · Q2 2026
Pese a la caída de producción, Shell reportó un trimestre muy sólido. Ingresos de US$96.300M (+45% i.a.), beneficio neto de US$10.800M (+200%) y un EPS de US$1,94 (+218%), impulsados por precios altos: el Brent promedió US$104/barril (vs US$81 en el Q1) y el gas europeo (EU TTF) saltó a US$15,5/MMBtu (vs US$13,7). Detrás de esa mejora está, otra vez, la guerra: precios más altos que compensaron con creces el menor volumen físico.
La caja acompañó: US$21.400M de flujo operativo (+80%) y un capex de US$4.200M (−27% i.a.; sobre todo Upstream US$1.600M e Integrated Gas US$1.260M), para un free cash flow de US$17.500M (+169%) —la caja que queda libre tras cubrir la inversión, y con la que se financian dividendos y recompras—. Con ella, Shell pagó un dividendo de US$0,39 por acción y recompró más de US$3.000M en acciones —el 19.º trimestre consecutivo con buybacks de al menos US$3.000M—. Diecinueve trimestres seguidos devolviendo capital es una señal potente de disciplina y de confianza de la dirección en la generación de caja futura. La guía de capex 2026 es de US$24.000–26.000M.
Disciplina financiera
La meta de Sawan de recortar entre US$5.000 y US$7.000M de costos estructurales para 2028 (base 2022) ya acumula US$5.800M al Q2 2026: Shell entró en su propio rango objetivo dos años antes del plazo.
show_chartLa acción y valuación
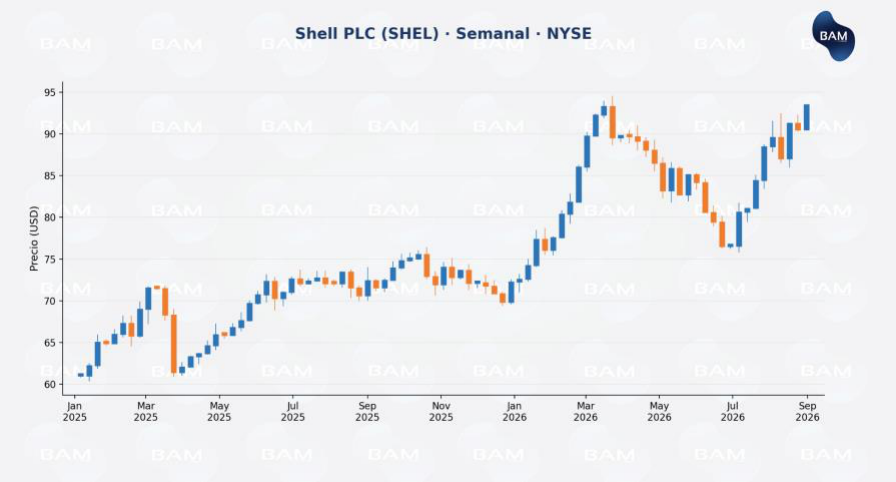
SHEL cotiza en US$92,92 (NYSE) y AR$74.575 (CEDEAR en BYMA), casi en máximos históricos, cerca del pico de US$94,89 del 31 de marzo. Desde ahí cayó ~20% hasta el 1° de julio, cuando repuntó en un rally que ya suma +21%; en el último año acumula +26%.
En valuación, Shell parece barata frente a sus pares, pero conviene mirar con cuidado:
| Empresa | Trailing P/E | Forward P/E | PEG (5A) |
|---|---|---|---|
| Shell | 10,12x | 8,18x | 1,36x |
| ExxonMobil | 20,71x | 13,48x | 1,26x |
| Chevron | 19,84x | 12,94x | 0,77x |
| Petrobras | 4,89x | 4,36x | 4,84x |
El P/E trailing (10,1x) usa las ganancias del último año; el forward (8,2x), las esperadas a doce meses —que sea menor sugiere que se espera más crecimiento—. Pero el PEG (ajusta el P/E por el crecimiento esperado) es de 1,36x, mayor que el de Chevron (0,77x) y Exxon (1,26x): el descuento tiene una razón de fondo. El mercado paga menos por Shell porque proyecta que sus ganancias crezcan más lento que las de sus competidoras. Para el inversor, eso matiza el atractivo aparente: no está "barata" por un error del mercado, sino porque se le exige un crecimiento más modesto. La contracara es que, si sorprende con más crecimiento del esperado —apalancada, por ejemplo, en su liderazgo en GNL—, ese mismo descuento podría transformarse en potencial de revalorización.
flagConclusión para inversores
Shell es un referente del sector: un negocio integrado que captura margen en cada eslabón y el mayor trader de GNL del mundo. Con un Q2 fuerte, disciplina sostenida en costos y precios de commodities favorables, luce más atractiva que en los últimos años. El contrapeso: sus resultados siguen atados a un conflicto geopolítico de evolución incierta, y el propio mercado ya descuenta un crecimiento de ganancias más lento que el de sus pares. Antes de invertir conviene analizar su crecimiento futuro, la evolución de los precios de los commodities y los riesgos que enfrenta hacia adelante.
lockContenido Premium · BAM Equity Research
Shell plc — Análisis Premium
Tesis de inversión, valor razonable por DCF, análisis de riesgo (beta) y consenso de analistas. Sección exclusiva para lectores Premium y Premium+.
Precio actual
USD 91,40
Valor razonable (DCF)
USD 113,31
Potencial de suba
+23,9%
Consenso
Mantener / Comprar
Fecha
02-sep-2026
Contenido reservado a suscriptores
Esta sección del informe requiere una suscripción Premium para acceder al contenido completo.
Ver planes PremiumElaborado por Boston Asset Manager con fines informativos y educativos. No constituye una recomendación de inversión. Fuentes públicas y estimaciones propias, sujetas a revisión.
Informe Premium elaborado por BAM Equity Research a partir de los comunicados de resultados de Shell plc (1T y 2T 2026), datos de consenso provistos por el cliente y fuentes públicas citadas. Los datos de prensa sobre Qatar no están confirmados por estados financieros auditados.