
Prensa · Weekly · 20.08
Posiciones de la semana — rotaciones en bonos
Rotaciones en la curva de bonos en dólares, Lecaps y CER, más las posiciones de la semana en META y MELI.
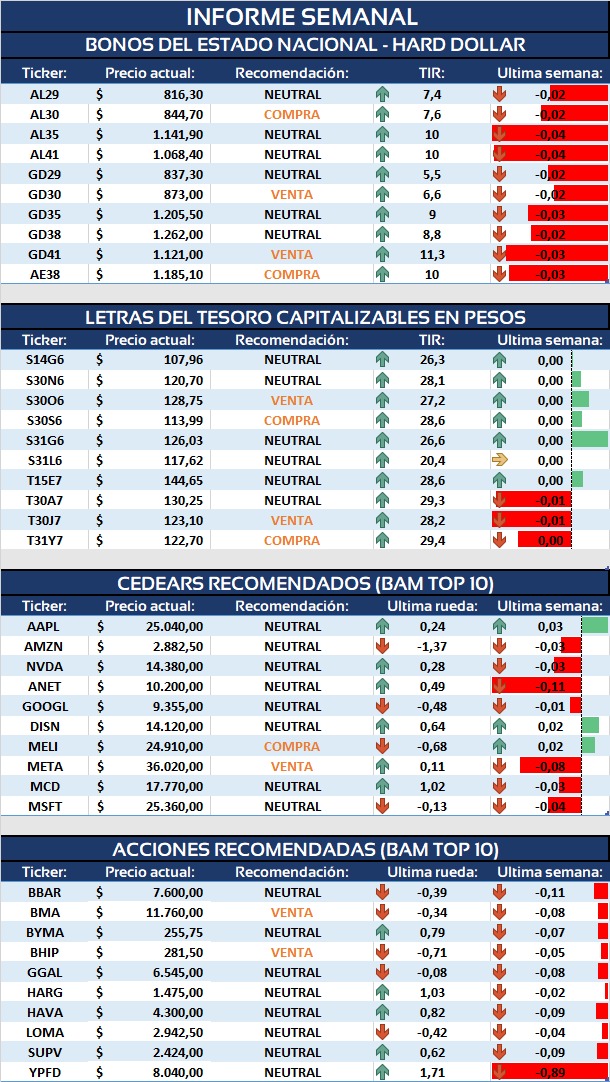
AL30 — COMPRA
Rinde 7,6%, un punto por encima del 6,6% de GD30, con una duración prácticamente igual: mejor relación riesgo-rendimiento en dólares.
GD30 — VENTA
Rinde 6,6%, un punto por debajo de AL30, con la misma duración; conviene rotar hacia AL30.
AE38 — COMPRA
Rinde 10,1% —la tasa más alta de toda la curva en dólares— con una duración bastante menor a la de GD41 (9,1%).
GD41 — VENTA
Rinde 9,1%, un punto por debajo de AE38, y con mayor duración; conviene rotar hacia AE38.
S30S6 — COMPRA
Rinde 28,6% frente al 27,2% de S30O6 —1,4 puntos más— con apenas la mitad de su duración: la anomalía entre ambas se profundizó esta semana.
S30O6 — VENTA
Rinde 27,2%, 1,4 puntos por debajo de S30S6, y con más del doble de su duración; conviene rotar hacia S30S6.
T31Y7 — COMPRA
Rinde 29,4% frente al 28,2% de T30J7, con menor duración en el tramo largo de Lecaps.
T30J7 — VENTA
Rinde 28,2%, por debajo del 29,4% de T31Y7, y con mayor duración tras una fuerte baja de precio; conviene rotar hacia T31Y7.
TZX28 — COMPRA
Rinde 9,0%, la misma tasa que TZXM9 pero con bastante menos duración: primera posición que sumamos en CER.
TZXM9 — VENTA
Rinde 9,0%, igual que TZX28 pero con más duración, sin compensación adicional; conviene rotar hacia TZX28.
META — VENTA
Esta semana arrancó en Oakland el juicio federal más grande que enfrenta Meta: una coalición de 29 estados la acusa de diseñar funciones adictivas para menores y de recolectar datos de niños sin consentimiento parental. Ya perdió dos juicios similares este año (Nuevo México y Los Ángeles) y se espera que este dure al menos 6 semanas, con riesgo de sanciones económicas y cambios forzados en Facebook e Instagram.
MELI — COMPRA
Tras el balance del 5/8, la acción cayó por la fuerte compresión de márgenes: el margen operativo bajó a 6,7% pese a que la facturación creció 50% interanual, por la inversión en logística, envío gratis y crédito para hacerle frente a Shein, Temu y otros players de bajo costo que avanzan en la región. Es el segundo trimestre seguido golpeado por el mismo motivo, y la acción quedó muy rezagada frente al crecimiento del negocio en los últimos años. Si la estrategia logra sostener el liderazgo de mercado sin resignar rentabilidad en forma permanente, hay una oportunidad interesante para posicionarse a mediano/largo plazo.
Posiciones basadas en el análisis de rotación por dominancia estricta (TIR vs. Duración Modificada). No constituye asesoramiento individual.
Este informe fue elaborado por Boston Asset Manager con fines informativos. La información aquí contenida no constituye una oferta ni una recomendación de compra o venta de ningún activo financiero. Rentabilidades pasadas no garantizan resultados futuros.