
BAM · Boston Asset Manager · Renta Variable
Intel Corporation
NASDAQ: INTC · Análisis de mercado · Julio 2026
Intel es una de las mayores empresas de semiconductores del mundo. Fundada en 1968, se dedica al diseño y la fabricación de microprocesadores, con presencia central en computadoras, servidores y centros de datos. Durante los últimos doce meses su acción registró un aumento extraordinario —cercano al 350%, con un máximo próximo al 500%—, un desempeño notable si se considera la delicada situación financiera de la compañía. El siguiente informe analiza los fundamentos de ese movimiento y evalúa si el precio actual se corresponde con el valor real del negocio.
Datos Clave
- sell Ticker: INTC (NASDAQ)
- price_change Precio de referencia: US$ 104,81
- calendar_month Fecha: Julio 2026
- trending_up Var. 12 meses: ~+350%
corporate_fare Estructura del negocio
Los ingresos de Intel se organizan en tres divisiones principales. Dos de ellas son rentables y financian a la tercera, que constituye la apuesta estratégica de la compañía hacia el futuro:
| Segmento | Ingresos Q1-26 | Var. interanual | Función en el negocio |
|---|---|---|---|
| Client Computing (CCG) | US$ 7,7 MM | +1% | Base estable: PCs y notebooks |
| Data Center e IA (DCAI) | US$ 5,1 MM | +22% | Principal motor de crecimiento |
| Intel Foundry | US$ 5,4 MM | +16% | Apuesta estratégica (hoy deficitaria) |
En síntesis, Intel obtiene sus beneficios de la venta de procesadores (CCG y DCAI) y destina esos recursos a financiar Intel Foundry, su división de fabricación de chips para terceros. Foundry representa el eje de su estrategia futura, pero también su principal desafío: durante 2025 arrojó un resultado operativo negativo de US$ 10,3 mil millones, dado que sus costos operativos (US$ 28,1 MM) superaron ampliamente a sus ingresos (US$ 17,8 MM).
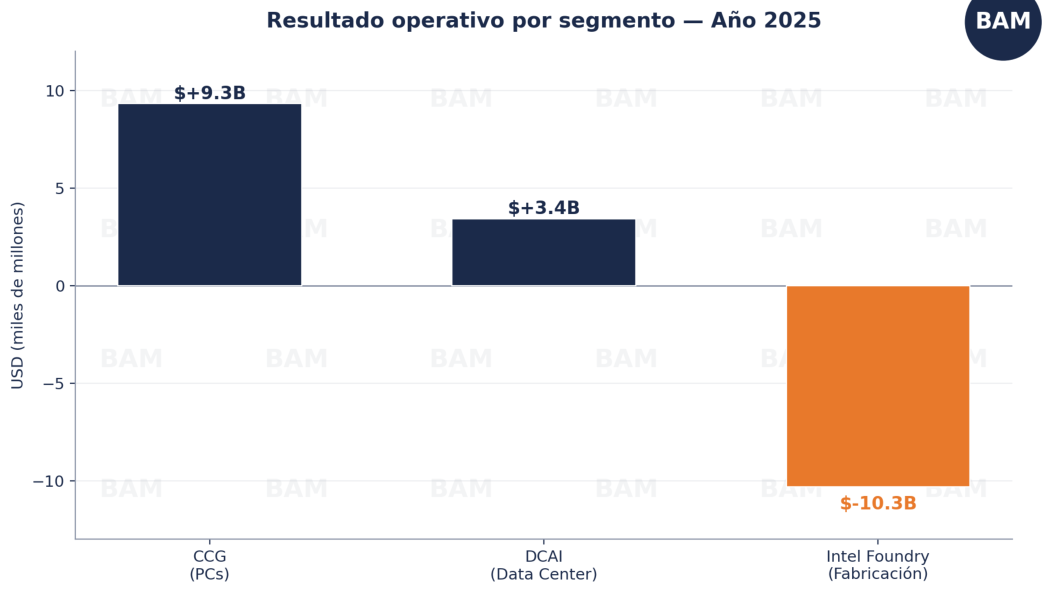
Las divisiones de productos (CCG y DCAI) son rentables, mientras Foundry mantiene pérdidas significativas.
precision_manufacturing La estrategia: recuperar el liderazgo en fabricación
A diferencia de las compañías denominadas «fabless» —como Nvidia, que únicamente diseñan chips y tercerizan su producción—, Intel siempre conservó su propia capacidad de fabricación. Lo que la empresa perdió no fue la producción en sí, sino el liderazgo tecnológico en los procesos de fabricación más avanzados, hoy en manos de la taiwanesa TSMC.
Intel invierte de forma intensiva en investigación y desarrollo (R&D) y en infraestructura productiva (CAPEX). El inconveniente es que, en los últimos ejercicios, dichas inversiones superaron a los ingresos generados, derivando en resultados netos negativos. Se trata, en definitiva, de una apuesta de largo plazo: destinar recursos en el presente con la expectativa de recuperar la rentabilidad de su negocio central en el futuro.
rocket_launch Fundamentos de la revalorización
Durante 2024, Intel atravesó uno de los peores ejercicios de su historia, con un resultado operativo de –US$ 11,68 mil millones y una fuerte caída en la cotización. Hacia fines de ese año, la compañía reemplazó a su director ejecutivo, Pat Gelsinger, ante el incumplimiento de los objetivos previstos, y poco después asumió Lip-Bu Tan con el mandato de conducir la recuperación. A partir de ese piso, tres factores impulsaron la suba de la acción:
- Respaldo del gobierno de los Estados Unidos. En agosto de 2025, el Estado adquirió una participación de US$ 8,9 mil millones (aproximadamente el 10% de la empresa), con el objetivo de asegurar la fabricación de chips en territorio nacional y reducir la dependencia de TSMC.
- Alianzas con actores de primer nivel. Nvidia adquirió US$ 5 mil millones en acciones y colabora en el desarrollo de infraestructura para centros de datos. Por su parte, Google encargó a Foundry la fabricación de más de 3 millones de sus chips de inteligencia artificial, el pedido de mayor volumen en la historia de la división y una señal concreta de la viabilidad del proyecto.
- El auge de la inteligencia artificial. La demanda de semiconductores se expandió con fuerza y la incertidumbre en torno a TSMC/Taiwán —por tensiones geopolíticas con China y riesgos naturales— incentivó tanto a las tecnológicas como al gobierno a impulsar la fabricación nacional.
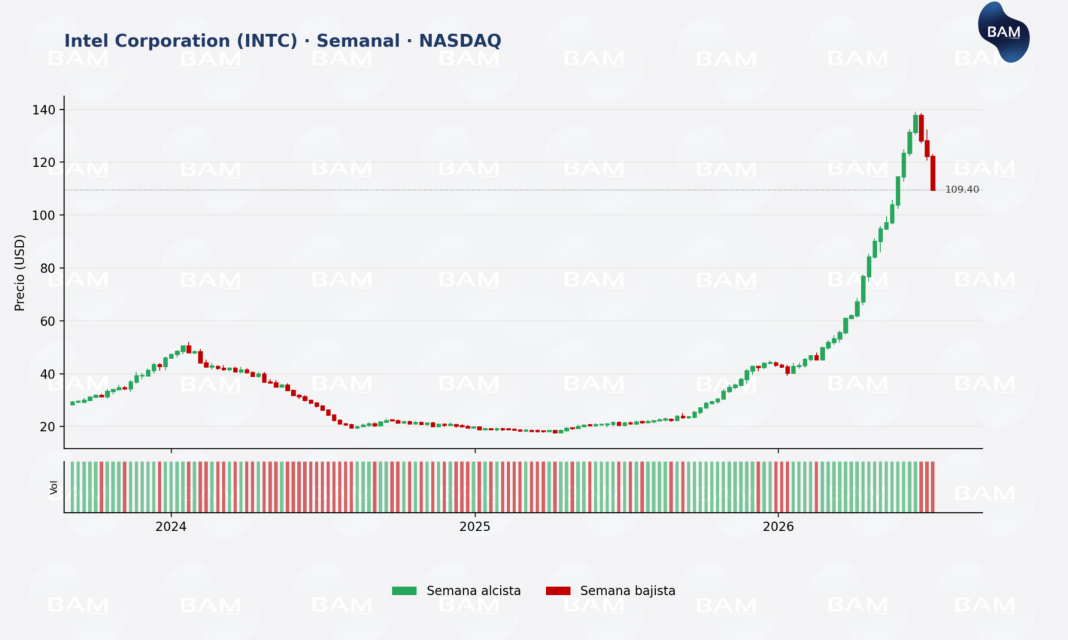
Evolución semanal de INTC: desde el mínimo de ~US$ 18 en 2025 hasta el máximo de ~US$ 140, con una marcada corrección reciente hacia ~US$ 109.
trending_down Corrección reciente de la cotización
El 30 de junio de 2026 la acción alcanzó un máximo histórico, cotizando en torno a los US$ 142. Desde entonces, el precio retrocedió aproximadamente un 27% en apenas quince días. Esta caída no responde a un hecho vinculado directamente con Intel, sino a un aumento de la incertidumbre sobre el crecimiento y los resultados futuros del sector de los semiconductores, que derivó en una liquidación generalizada dentro de ese mercado. De cara a las próximas semanas, se espera que la acción mantenga una volatilidad elevada, condicionada tanto por el contexto del mercado como por las expectativas en torno a los resultados financieros que se publicarán a fines de julio.
account_balance El desafío financiero: gastos que superan a la ganancia
Aquí reside la tensión estructural del negocio. Mientras la ganancia bruta de Intel se mantiene relativamente estable, los gastos operativos crecieron de manera pronunciada en el último trimestre: en el primer trimestre de 2026 alcanzaron los US$ 8,48 MM, frente a una ganancia bruta de US$ 5,34 MM. Una porción relevante de ese incremento corresponde a cargos puntuales como el costo de sostener la division de Foundry.
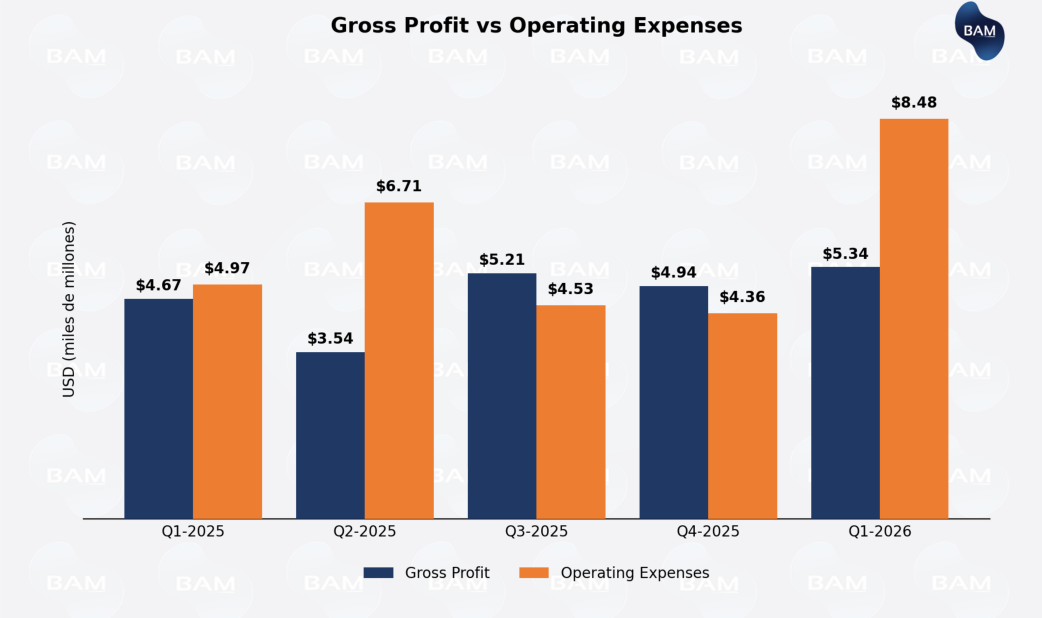
Ganancia bruta frente a gastos operativos por trimestre (en miles de millones de USD).
summarize Conclusión para el inversor
El principal enfoque de Intel es su expansión en el mercado de la inteligencia artificial dentro de los Estados Unidos. La compañía está atravesando un momento de recuperación, invirtiendo montos grandes en CAPEX y R&D para expandir el negocio. No obstante, para consolidarse como un negocio sólido y rentable, aún requiere tiempo y capacidad de ejecución. Dado que la cotización ya incorpora ese escenario optimista, el precio actual luce sobrevalorado. En consecuencia, al precio actual, Intel respresenta una inversion riesgosa.
BAM · Boston Asset Manager | Documento de análisis interno. No constituye recomendación de inversión personalizada.
Contenido reservado a suscriptores
Esta sección del informe requiere una suscripción Premium para acceder al contenido completo.
Ver planes Premium