
DerivadosOpex Octubre3 sep 2026
Análisis Cuantitativo y Estratégico de Derivados Financieros – (GGAL)
Activo Subyacente: Grupo Financiero Galicia (GGAL). Vencimiento de Referencia: 16 de octubre del 2026 (Opex Octubre). Precio Spot de Cierre: $7075 (-1,33%).
Sección PRE: noticias del día
Comportamiento del Subyacente (GGAL): El activo cerró en $6.520,00 ARS, lo que representó una contracción marginal del -0,46% respecto al cierre previo ($6.550,00), habiendo oscilado en un rango intradiario de $6.450,00 a $6.695,00 con un volumen total operado en el papel de $21.016.967.965 ARS (3.139.299 acciones nominales).
Expectativa por Publicación de Resultados Corporativos: La operatoria se desenvolvió bajo la cautela generada por el reporte de ganancias del segundo trimestre de 2026 de Grupo Financiero Galicia, con una estimación de beneficio por acción (BPA) de $140,24 ARS, incentivando coberturas institucionales en la última hora de la sesión.
Contexto Financiero y Macro Local: El Estimador Mensual de Actividad Económica (EMAE) arrojó un crecimiento del +0,8% mensual (+1,9% semestral). En paralelo, la licitación de instrumentos dólar linked captó USD 1.354 millones, manteniendo la calma cambiaria. La tasa de caución bursátil a 2 días operó en 18,20% TNA, fijando una tasa libre de riesgo y costo financiero de acarreo de solo 0,10% ($6,50) hasta el ejercicio.
Estructura Técnica
La acción continúa operando con sesgo correctivo por debajo de sus medias móviles de 21 ruedas ($7.217,54) y 42 ruedas ($7.431,16), condicionando las expectativas alcistas de corto plazo y forzando el cierre de posiciones en derivados.
Mapa de calor (volumen)
Ratio Call / Put (Volumen Efectivo): 0,47 ($719.511.556 ARS operados en Calls frente a $1.530.686.556 ARS en Puts). El volumen monetario canalizado a opciones de venta duplicó al de compra, reflejando un claro dominio del flujo defensivo.
Ratio Call / Put (Volumen Nominal): 2,55 (263.279 contratos de Calls frente a 103.092 contratos de Puts). Esta divergencia entre el ratio en pesos (0,47) y en cantidad de lotes (2,55) evidencia la atomización de compras minoristas en opciones Call OTM de muy bajo precio unitario (lotes de centavos), mientras que el capital institucional se concentró en Puts ATM e ITM de alto valor.
Principales strikes CALLS (GFGC)
Tabla de Calls (Destacados por Actividad)
| Strike (Base) | Cierre ($) | Var. % | Volumen ($) | Interpretación del Flujo |
|---|---|---|---|---|
| GFGC6800AG | 20,00 | -73,77% | 319.038.562 | Capitulación y desarme: Cierre masivo de posiciones compradoras y recompra de lanzadores cubiertos para liberar garantías. |
| GFGC6600AG | 75,00 | -46,07% | 265.047.574 | Batalla ATM: Especulación intradiaria frustrada por la incapacidad del subyacente de sostener los $6.600; desarme de posiciones. |
| GFGC7000AG | 9,00 | -76,12% | 57.069.145 | Liquidación OTM: Colapso total de valor temporal; desarme acelerado de apuestas tipo lotería. |
| GFGC6400AG | 170,00 | -25,61% | 38.811.735 | Monetización ITM: Tomas de ganancias y ejercicios anticipados de posiciones con valor intrínseco dominante. |
| GFGC6200AG | 350,00 | -13,82% | 10.811.532 | Sustitución de Capital: Operatoria de cobertura de Delta profundo con bajo volumen negociado. |
| GFGC7200AG | 4,00 | -76,76% | 10.759.313 | Erosión Extrínseca: Venta y liquidación final de contratos con probabilidad matemática residual de ejercicio. |
Principales strikes PUTS (GFGV)
Tabla de Puts (Destacados por Actividad)
| Strike (Base) | Cierre ($) | Var. % | Volumen ($) | Interpretación del Flujo |
|---|---|---|---|---|
| GFGV7000AG | 475,00 | +0,77% | 382.262.913 | Cobertura Pesada ITM: Seguro institucional para asegurar piso de venta en $7.000 ante el cierre de ejercicio. |
| GFGV6600AG | 133,00 | -20,26% | 282.935.132 | Zona Pivote ATM: Toma de ganancias de coberturas cortas y protección táctica contra quiebre de $6.500. |
| GFGV7400AG | 870,00 | +0,81% | 174.514.943 | Cobertura Deep ITM: Traspaso de títulos vía ejercicio y arbitraje de paridad sintética. |
| GFGV6800AG | 280,00 | -9,18% | 151.816.082 | Fijación de Salida: Bloqueo de precios de realización para carteras compradas en niveles superiores. |
| GFGV7200AG | 670,00 | -0,98% | 150.084.683 | Rebalanceo Defensivo: Desarme de puts comprados en ruedas previas para capturar la prima. |
| GFGV6400AG | 42,00 | -46,40% | 121.515.773 | Piso OTM: Cierre de lanzamientos descubiertos y cobertura de cola ante eventual caída final. |
*Nota: En bases profundas ITM, la volatilidad implícita refleja la cotización de la punta vendedora (ask) ante la ausencia de operaciones en el último segundo.
Interpretación General del Flujo: El posicionamiento dominante del mercado es de cobertura defensiva y sesgo bajista. El 68% del flujo de fondos de la jornada se dirigió al segmento de Puts ITM y ATM ($6.600 a $7.400), confirmando que las mesas institucionales priorizaron proteger capital o asegurar precios de venta de sus tenencias de acciones. En el segmento de Calls se evidenció una capitulación de los compradores y recompras tácticas de lanzadores para cancelar garantías.
Imanes de precio (open interest)
Murallas de Resistencia Superior (Calls): El strike $6.800,00 se consolida como la principal barrera estructural con 96.347 contratos operados ($319M ARS), seguido por el strike $7.000,00 con 44.871 contratos. Esta concentración de interés abierto y volumen operado genera una fuerte presión vendedora por cobertura de lanzadores, limitando cualquier recuperación por encima de $6.800.
Murallas de Soporte Inferior (Puts): El soporte principal se sitúa en el strike $6.400,00 (25.803 contratos) y el strike $6.600,00 (22.743 contratos), conformando un bloque defensivo acumulado de más de 48.500 lotes.
Efecto de Atracción y Fijación (Pinning Effect): La distribución de posiciones abiertas delimita una zona de gravitación estricta entre $6.400,00 y $6.800,00. Con el precio de cierre en $6.520,00, las fuerzas de mercado tienden a mantener al subyacente anclado en el rango $6.500,00 - $6.600,00, nivel donde los emisores de opciones maximizan la expiración sin valor del conjunto de primas vendidas.
Diagnóstico de volatilidad (IV vs HV)
Estructura Temporal de Volatilidad Histórica (HV)
| Ventana | HV 3d | HV 5d | HV 10d | HV 20d | HV 40d | HV 60d | HV 90d |
|---|---|---|---|---|---|---|---|
| Volatilidad Realizada (%) | 19,96% | 29,54% | 30,66% | 30,64% | 40,61% | 45,53% | 44,54% |
Comparativa y Métricas ATM
| Métrica | Valor | Detalle |
|---|---|---|
| IV ATM Call (Promedio bases 6400 / 6600) | 52,36% | GFGC6400AG en 49,07% y GFGC6600AG en 55,66% |
| IV ATM Put (Promedio bases 6400 / 6600) | 47,71% | GFGV6400AG en 48,08% y GFGV6600AG en 47,34% |
| IV ATM Compuesta (Promedio General) | 50,03% | Referencia |
| HV 20d de Referencia | 30,64% | Referencia |
| Diferencial de Volatilidad (IV ATM − HV20) | +19,39 pp | Positivo |
El análisis de la superficie de volatilidad revela una desconexión relevante: mientras la volatilidad realizada de corto plazo cayó al 19,96% (HV 3d) debido a la lateralización del activo en torno a $6.520, la volatilidad implícita promedio de las opciones ATM se sostuvo en el 50,03%. Este sobreprecio (+19,39 puntos frente a la HV 20d) es característico de las últimas 48 horas de negociación, donde los operadores incorporan una prima de riesgo por la alta convexidad (Gamma) y la incertidumbre asociada al balance trimestral.
Asimismo, se registra un sesgo positivo (volatility skew) en las bases Call OTM, donde las volatilidades implícitas escalan a 62,71% en el strike $7.000 y superan el 115% en strikes superiores a $8.600. Dicho fenómeno responde a la distorsión matemática del modelo de valuación al calibrar primas mínimas en centavos con un tiempo a maduración residual (T=2/365).
Concepto del día: Decaimiento Temporal Extremo (Theta Decay) y Pinning
En las ruedas finales previas a la expiración de un ejercicio bursátil, el comportamiento del precio de las opciones pasa a estar gobernado de forma casi absoluta por la derivada temporal Θ, definida en el marco de Black-Scholes para una opción europea de compra como:
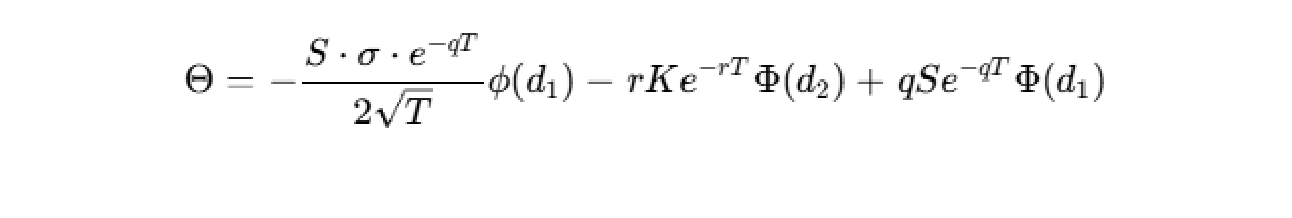
Dado que el plazo T tiende a cero, el término 1/√T genera una aceleración no lineal en la pérdida de valor extrínseco. Durante la sesión de hoy se observaron con nitidez las consecuencias prácticas de este fenómeno cuantitativo:
Evaporación del Valor Temporal: Con una caída del subyacente de solo el -0,46%, las opciones Call OTM inmediatas experimentaron pérdidas de hasta el -76,12% (strike $7.000) y -73,77% (strike $6.800), reflejando la pérdida del valor tiempo al tornarse matemáticamente improbable alcanzar el precio de ejercicio en dos jornadas.
Bifurcación de Contratos: Las bases ITM profundas pasaron a cotizar casi con Delta +-1, moviéndose exclusivamente por valor intrínseco (|S-K|), mientras que las bases OTM perdieron toda capacidad de reacción frente a variaciones del subyacente, transformándose en contratos de valor residual irrecuperable.
Las opiniones vertidas no constituyen una oferta de compra o venta de valores. Los rendimientos no son garantizados. Boston Asset Manager S.A.