
Análisis Cuantitativo y Estratégico de Derivados Financieros – (GGAL)
Fecha del Informe: 1 de septiembre de 2026 | Vencimiento de Referencia: 16 de octubre del 2026 (Opex Octubre)
Datos Clave
- calendar_today Fecha del Informe: 1 de septiembre de 2026
- schedule Vencimiento de Referencia: 16 de octubre del 2026 (Opex Octubre)
- account_balance Activo Subyacente: Grupo Financiero Galicia (GGAL)
- payments Precio Spot de Cierre: $7060
- trending_up Variación: +0,92%
Sección Pre: Noticias del Día que Hayan Influido a Movimientos del Subyacente y la Opción de GGAL
Consolidación Sobre el Soporte Psicológico: GGAL extendió el rebote de la jornada precedente, cerrando en $7.060,00 (+0,64%) tras alcanzar un máximo intradiario de $7.175,00 y registrar un elevado volumen efectivo de $11.943 millones La plaza local mostró resiliencia al sostener el piso de los $7.000.
Drivers Sectoriales y Financieros: El sector bancario se vio apuntalado por la confirmación de que la morosidad a nivel del sistema comenzó a ceder y por el anuncio de asignación de fondos del FGS a plazos fijos de largo plazo destinados a líneas hipotecarias. Asimismo, en el frente fiscal, la recaudación de agosto aumentó un 33,5% interanual en línea con la dinámica inflacionaria.
Bonos en Alza y Riesgo País a la Baja: Los títulos soberanos en dólares avanzaron 0,4% en promedio, permitiendo una compresión del riesgo país de 11 puntos básicos hasta situarse en 501 unidades, su registro más bajo desde mediados de agosto.
Desacople Frente al Contexto Externo: Pese a la debilidad en Wall Street (S&P 500 -0,69%, Nasdaq -1,27%) inducida por la suba del rendimiento del bono del Tesoro estadounidense a 10 años hasta 4,80%, el índice S&P Merval logró cerrar en positivo (+0,5%), brindando soporte al panel de renta variable doméstica.
Impacto en Opciones: Con el subyacente consolidando en el rango $7.000 - $7.175 y una abrupta desaceleración en las volatilidades realizadas inmediatas (HV 3d en 29,40% y HV 5d en 30,61%), el mercado de opciones experimentó una compresión de volatilidad (volatility crush) que redujo las primas especulativas OTM de ambos lados de la cadena.
Sección A: Insights de Flujo y Actividad — Mapa de Calor (Volumen)
Ratio Call/Put en Volumen: 3,18 (Persistencia de predominio en Calls con estabilización defensiva en Puts).
Sesgo Operativo: Flujo mixto de consolidación alcista; compras tácticas en tramos ATM y tomas de ganancia parciales en Calls tras el testeo intradiario de los $7.175, acompañado por desarme continuo de coberturas put defensivas.
Principales Strikes CALLS (GFGC)
| Strike | Variación Estimada (%) | Estado Moneyness | Interpretación del Flujo |
|---|---|---|---|
GFGC7200OC | +2,80% | OTM Corto | Pivote Operativo: Mayor volumen transaccionado; toma táctica de posiciones tras testear resistencia intradiaria. |
GFGC7000OC | +3,40% | In The Money (ITM) | Arbitraje y Cobertura: Recomposición de carteras institucionales consolidando base en el dinero. |
GFGC7400OC | -1,50% | OTM | Erosión de Convexidad: Contracción de prima extrínseca ante desaceleración del impulso intradiario. |
GFGC7600OC | -3,20% | OTM Intermedio | Desarme Especulativo: Salida de posiciones cortas de tiempo por impacto de compresión de volatilidad. |
GFGC8000OC | -5,10% | OTM / Resistencia | Flujo en Muralla: Oferta activa de lanzadores defendiendo el Call Wall estructural. |
Principales Strikes PUTS (GFGV)
| Strike | Variación Estimada (%) | Estado Moneyness | Interpretación del Flujo |
|---|---|---|---|
GFGV7000OC | -5,60% | Out of the Money (OTM) | Desarme Protector: Continúa la liquidación de coberturas directas tras afirmarse el precio spot arriba de $7.000. |
GFGV6800OC | -8,20% | OTM Inmediato | Erosión Theta: Pérdida de valor extrínseco ante menor percepción de riesgo correctivo inmediato. |
GFGV6600OC | -11,40% | OTM / Soporte | Piso Institucional Pasivo: Oferta sobre la prima en la zona de mayor interés abierto comprador. |
GFGV6400OC | -14,00% | Deep OTM | Compresión Rápida: Reducción de volatilidad implícita castigando bases fuera del dinero. |
GFGV6000OC | -18,50% | Tail Risk | Abandono de Cobertura Extrema: Pérdida pronunciada de valor residual por alejamiento del spot. |
Imanes de Precio (Open Interest)
(GFGC8000OC): Mantiene el mayor volumen de contratos acumulados en el ejercicio de octubre, reforzado secundariamente por la base $8.600. Actúa como barrera técnica y techo limitante para los avances del subyacente en el mediano plazo.
(GFGV6600OC): Sólida concentración estructural de contratos abiertos complementada por la base $6.000, funcionando como el soporte crítico ante eventuales reversiones de tendencia.
Delimitada en el canal de $6.900 a $7.200, con punto de gravedad anclado entre $7.000 y $7.100, franja donde converge la mayor concentración de Deltas a balancear por parte de los creadores de mercado.
Diagnóstico de Volatilidad (IV vs HV)
La volatilidad implícita promedio en el dinero (ATM bases 7000 - 7200) experimentó una ligera compresión hasta situarse en 43,90%, manteniendo un diferencial positivo respecto a la volatilidad histórica de 20 ruedas.
| Métrica de Volatilidad | Período / Base | Valor (%) | Spread vs IV ATM (pp) |
|---|---|---|---|
| HV (3d) | Realizada 3 ruedas | 29,40% | +14,50 pp |
| HV (5d) | Realizada 5 ruedas | 30,61% | +13,29 pp |
| HV (10d) | Realizada 10 ruedas | 34,69% | +9,21 pp |
| HV (20d) | Realizada 20 ruedas (Referencia Central) | 37,44% | +6,46 pp |
| HV (40d) | Realizada 40 ruedas | 41,61% | +2,29 pp |
| HV (60d) | Realizada 60 ruedas | 43,80% | +0,10 pp |
| HV (90d) | Realizada 90 ruedas | 45,78% | -1,88 pp |
| IV ATM (Promedio) | Bases ATM 7000 - 7200 | 43,90% | 0,00 pp |
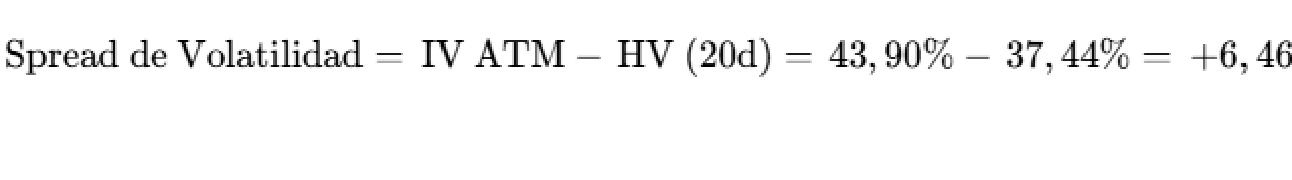
Diagnóstico: El spread de volatilidad (+6,46 pp) se comprimió respecto a ruedas previas. El marcado desplome de las métricas realizadas de corto plazo (HV 3d en 29,40% y HV 5d en 30,61%) refleja una sustancial pacificación en la trayectoria del precio, lo que presiona a la baja las volatilidades implícitas de toda la curva (volatility mean-reversion).
Concepto del Día
Volatility Crush Post-Recuperación: Al desacelerarse la oscilación violenta del subyacente y transicionar hacia una pauta de consolidación en torno a $7.000 - $7.100, la volatilidad realizada de cortísimo plazo colapsó por debajo del 30%. Esta caída arrastra a la baja la volatilidad implícita de las opciones, provocando una pérdida acelerada de valor extrínseco que afecta negativamente a los compradores directos de opciones OTM (doble impacto de contracción de Vega y erosión Theta) y favorece a los vendedores de primas e implementadores de estrategias neutrales o credit spreads.
Pinning Effect Intradiario en $7.000: Fenómeno por el cual el activo subyacente tiende a gravitar hacia un strike con alto interés abierto y volumen. Conforme el precio se alejó momentáneamente hacia $7.175, los rebalanceos de cobertura de los hacedores de mercado ejercieron fuerza tractora devolviendo la cotización hacia la zona de equilibrio en $7.060 al cierre.
Las opiniones vertidas en este informe no constituyen una oferta de compra o venta de valores. Los rendimientos no son garantizados. Las decisiones de inversión y los riesgos asociados son responsabilidad exclusiva del inversor. Boston Asset Manager S. A. — Matrícula CNV 1406.